
 私人股票配资合法吗
中国工业制造业现在到底发展到哪一步了,和全世界的关系又变成了什么样。这个问题看着大,其实可以拆成几层,一层一层算清楚。
一、先看三组数字:中国制造现在站什么位置
要判断一个国家的工业处在什么阶段,最粗暴的办法是看三组数字:总量、结构和创新。
第一组是总量。据工业和信息化部披露,中国已连续16年保持世界第一制造大国地位,制造业增加值由2010年的13万亿元增长到2025年的约34.7万亿元,全球占比由17.6%提高到约30%。也就是说,全世界每生产100块钱的工业品,有大约30块钱是中国制造的,这个比例比美国、日本、德国加起来还高。国家统计局援引世界银行数据称,“十四五”期间中国制造业增加值占全球比重始终保持在28%以上。
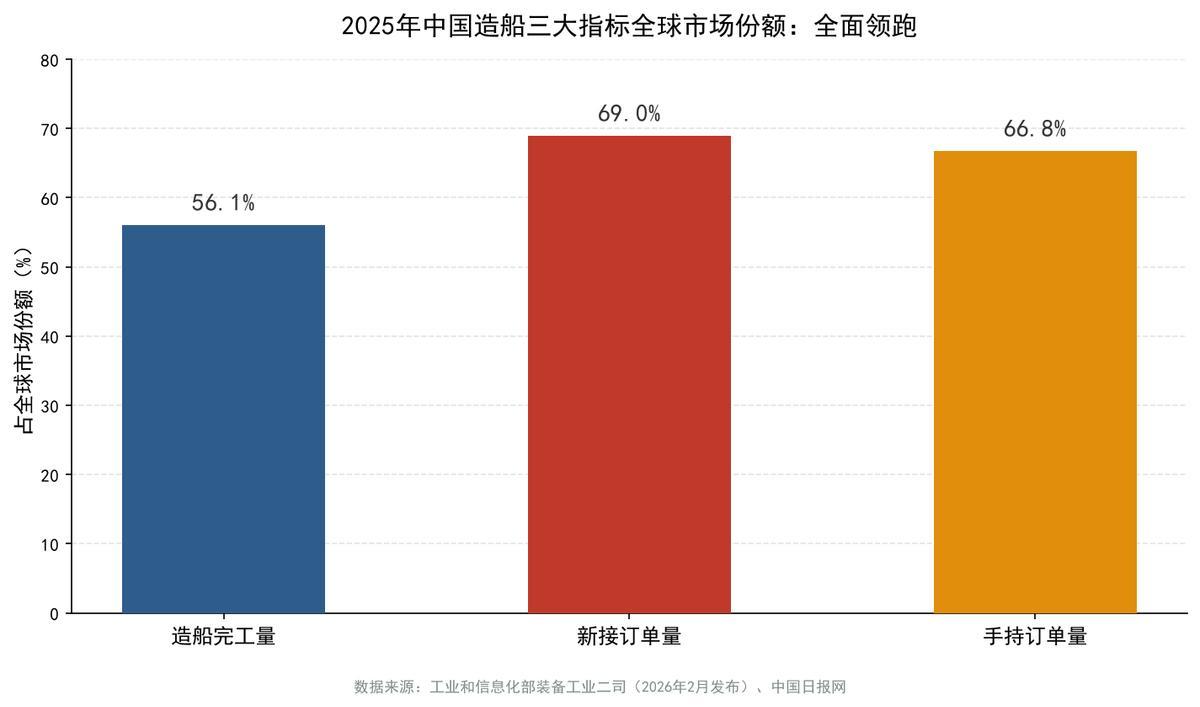
第二组是结构。中国制造业早就不是“袜子衬衫”能概括的了。2025年,中国新能源汽车产销分别完成1662.6万辆和1649万辆,同比增长29%和28.2%,连续11年稳居全球第一,新车销量占全部汽车销量的47.9%;动力电池领域,中国企业全球合计份额超过70%,宁德时代一家2025年装车量464.7GWh,全球市占率39.2%,连续9年位居全球第一;造船业三大指标——完工量5369万载重吨占世界总量的56.1%,新接订单量占69%,手持订单量占66.8%,全部全球领跑。电动汽车、光伏、锂电池这“新三样”的出口规模,2025年已接近1.3万亿元。
结构升级不止体现在“新三样”。光伏产业链上,中国的多晶硅、硅片、电池片、组件四个环节产量均占全球七成以上,把成本打到十年前的一个零头;特高压输电装备全球领先,中国标准正在成为国际标准的重要参照;家用电器行业,全球每卖出三台空调,大约有两台产自中国。制造强国指数报告里点名的7个世界领先产业,每一个背后都是整条产业链的领先,而不是单点突破。
制造强国发展指数:中国十年追平德日,进入全球第二阵列
第三组是创新。国家统计局数据,2025年中国研发人员全时当量达到795万人年,连续13年稳居世界第一;理工科(STEM)毕业生每年超过500万人,持续全球领先;技能劳动者总量超过2.2亿人,其中高技能人才超过7200万人。国务院发展研究中心的文章提到,根据世界知识产权组织的年度报告,2025年中国综合创新能力指数首次跻身全球前十,超越德国和日本。
三组数字拼在一起,结论很清晰:中国制造业的“量”早已登顶,“质”正在爬坡,位置处在全球第二阵列的头部。
二、这段路怎么走过来的:四步走完西方两百年的路
要说清楚中国制造业今天的位次,得先看它走过的路。群主习惯用历史参照法,因为只看当下,容易看不清重量。
第一步是奠定工业底子。新中国成立初期,通过苏联援建的156个项目,中国从一穷二白建立起门类齐全的工业基础;1964年开始的三线建设,进一步优化了工业布局。这一步的意义在于,中国在极短时间内拥有了完整的工业骨架,虽然技术水平不高,但“有没有”的问题解决了。
第二步是改革开放后的追赶。从1978年到2012年,中国经历了以农村改革为突破口、以乡镇企业异军突起和特区建设为标志的快速工业化,通过大规模技术引进,迅速缩小了与国际水平的差距。2001年加入世界贸易组织是一个关键节点,中国制造开始真正嵌入全球分工体系,成为全球产业链上最勤奋的“车间”。那十年里,中国承接了全球产业转移的大潮,从服装鞋帽到消费电子,从家电到汽车零部件,“中国制造”四个字跟着集装箱走遍了全世界。
2008年国际金融危机是一个微妙的分水岭。危机之后,全球需求萎缩,中国却靠着超大规模市场和完整产业链率先复苏,制造业增加值占全球的比重从2010年的17.6%一路攀升。与此同时,劳动力成本上升、环保约束收紧,倒逼中国制造告别“低价换规模”的老路,开始向价值链上游爬。这一步爬得艰难,但回头看的轨迹非常清晰。
第三步是规模登顶。2010年,中国制造业增加值超过美国,成为世界第一制造大国,此后蝉联至今。这一步的意义怎么强调都不过分——人类历史上,只有英国、美国、日本曾经坐到过这个位置,而中国只用了三十年出头。
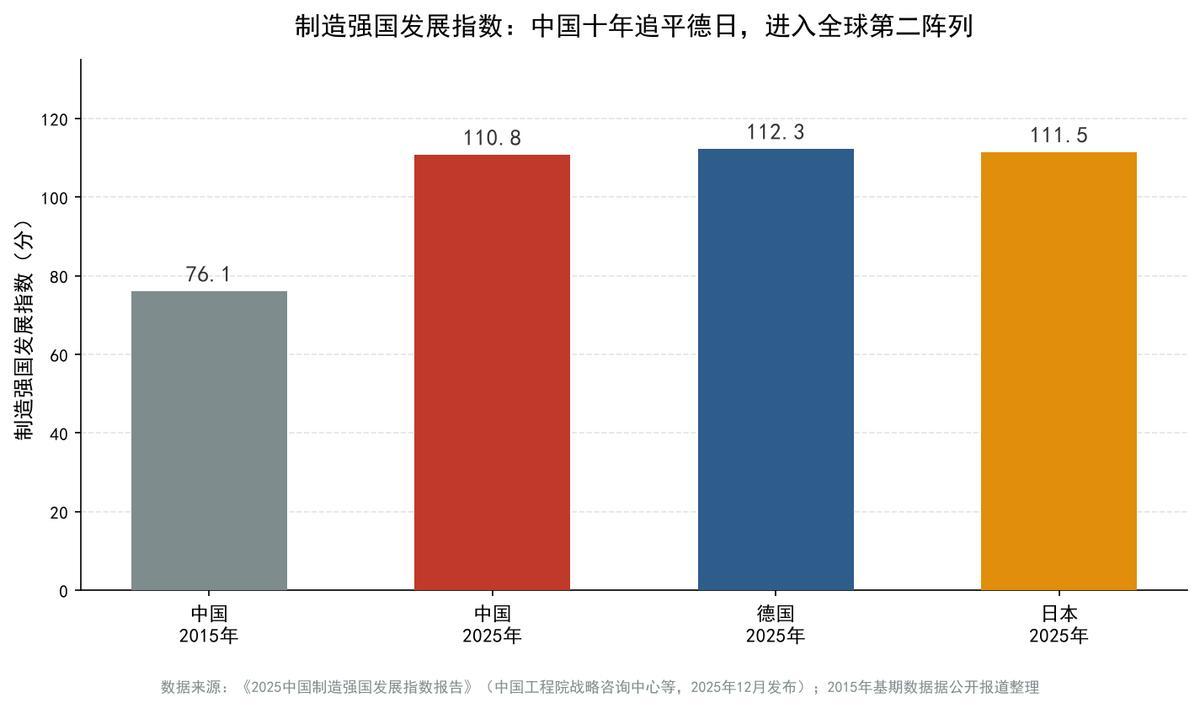
第四步就是现在,从“大”走向“强”。2015年,中国制定《中国制造2025》,制造强国建设正式起步。十年过去,制造强国发展指数从2015年的76.1分,一路涨到2025年的110.8分,与德国的112.3分、日本的111.5分处于同一区间。2014年中国还排在第四阵列,2024年已经跃升至第二阵列。
四步走下来,一个基本判断成立:中国制造业完成了规模上的历史性超越,正处在由大变强的关键转折期。
三、分层看:中国制造强在哪,弱在哪
群主喜欢把复杂问题分层。中国制造业的现状,可以拆成四个层面来看。
第一层是规模与体系。这是中国制造最硬的底牌。中国拥有全球最完整的工业体系,41个工业大类、207个中类、666个小类全部齐全,全世界504种主要工业产品中,中国大多数产品的产量位居世界第一。这种完整性带来一个别的国家难以复制的效果:任何复杂产品,在中国都能在最短时间内找到全部配套。2025年,中国GDP首次突破140万亿元,工业作为基本盘的支撑作用更加明显。
体系完整的威力,在特殊时刻看得最清楚。2020年疫情初期,全球口罩告急,中国一个月内把口罩日产量从2000万只拉到上亿只,靠的不是哪一家工厂,而是整个产业链的瞬间动员:无纺布、熔喷布、口罩机、耳带,每一个环节都有现成的产业配套。这种“整链动员”能力,是几十年工业化攒下来的家底,也是全球供应链最看重中国的地方。
第二层是高端突破。制造强国指数报告显示,中国已有7个产业达到世界领先水平,包括通信设备、轨道交通设备、海洋工程和船舶、新能源汽车、电力装备、纺织和家电。这7个领域不是“能造”,而是“领先”,意味着技术、标准、成本全面占优。以造船为例,2025年中国造船完工量占全球56.1%,新接订单占69%,把韩国、日本远远甩在身后。
2025 年中国造船三大指标全球市场份额:全面领跑
第三层是创新动能。这个层面看两个数据就够:研发人员795万人年全球第一,高层次科技人才全球份额从五年前的16.9%跃升至近28%,同样全球第一。规模以上制造业企业研发经费占营业收入比重超过1.6%,570多家工业企业入围全球研发投入2500强。中国工程师红利的释放,正在替代早期的人口红利,成为制造业升级的核心燃料。
第四层是短板。这一层必须诚实面对。制造强国指数报告在肯定进步的同时也明确指出,中国在产业基础能力方面与德国、日本总体同处一个梯队,但在集成电路、工业软件等基础产品上与美国仍有较大差距。高端工业软件领域,计算机辅助设计(CAD)、工程仿真(CAE)、电子设计自动化(EDA)市场几乎被欧美企业垄断,新思科技、楷登电子、西门子三家公司瓜分了全球近80%的EDA市场。
四个层面看下来,中国制造的形象是立体的:体系全、规模大、高端在突破、基础有短板。
四、和全世界的关系:竞争、互补、依赖、博弈并存
中国制造发展到这个阶段,和全世界的关系已经彻底变了。群主把它概括为四种关系同时存在。
第一种是竞争,而且是最直接的竞争。2010年中国制造业增加值超过美国的那一刻,全球制造格局就进入了一个前所未有的状态:一个发展中国家,坐上了制造业的头把交椅。此后十几年,美国一直在试图改变这个局面。特朗普第一任期对约5500亿美元中国商品加征关税,使美国对华平均税率从2.7%飙升至15.4%;第二任期继续扩大关税覆盖范围和税率。2025年12月,美国商务部又对中国成熟制程芯片发起301调查,指向整个半导体产业链。
第二种是互补。中国制造不是关起门来的孤岛,而是全球产业链的枢纽。中国对全球经济增长的贡献率一直保持在30%左右,过去靠的是“市场红利”,现在更多是“发展红利”。共建“一带一路”国家从中国进口成套设备、基建装备和工业消费品,中国从这些国家进口能源、矿产和农产品,这种互补关系支撑着全球南方的工业化进程。
这种互补最典型的样本是非洲和中东。肯尼亚的蒙内铁路、雅万高铁、沙特的新能源电站,背后都有中国装备和工程的身影;反过来,中国每年从全球进口大量原油、铁矿石、铜精矿,2025年原油对外依存度仍保持在七成以上。中国制造既是输出方,也是吸收方,这种双向的开放,恰恰是它和当年封闭的苏联工业体系最大的不同。
第三种是依赖,而且是双向依赖。全球供应链离不开中国:制造业占全球约30%的份额意味着,欧美很多国家离开中国制造,短期内根本找不到替代产能。中国也依赖全球:高端芯片、光刻机、部分工业软件仍依赖进口,石油、铁矿石、大豆等大宗商品的对外依存度也很高。这种双向依赖,让中国制造和世界的关系既紧密又脆弱。
第四种是博弈。最典型的是半导体领域。美国对华芯片管制已经完成三轮升级:从限制极紫外(EUV)光刻机和7纳米以下先进芯片,扩展到浸润式深紫外(DUV)光刻机,再到28纳米成熟制程的关键设备,蚀刻、薄膜沉积、离子注入、量测检测、HBM存储全部纳入管制。2025年,美国还禁止新思科技等EDA三巨头向中国企业持续更新软件密钥、授权高端IP核。2026年1月,台美达成的关税协议甚至要求台积电将至少40%的产能转移至美国本土。
竞争、互补、依赖、博弈四种关系拧在一起,就是中国制造和全世界的真实状态:谁也离不开谁,但谁都想在关键环节上多掌握一点主动权。
五、卡脖子与反卡脖子:一场正在换手的攻防
讲到与全世界的关系,就绕不开“卡脖子”三个字。这一轮攻防,值得单独拿出来看。
先说被卡的一面。集成电路和工业软件是中国制造最明显的两个短板。高端光刻机、先进制程设备、EDA软件,这些工业皇冠上的明珠,目前仍掌握在少数西方企业手里。美国正是看准了这些环节,才不断加码封锁,试图把中国钉死在成熟制程和低附加值环节。
再说反卡的一面。封锁在短期内确实疼,但长期看,反而逼出了中国自己的产业体系。数据已经出现了明显变化:2026年1至2月,中国集成电路出口额达433亿美元,同比大幅增长72.6%,全球市场份额突破26%;截至2025年底,中国28纳米及以上成熟制程芯片的国产化率已突破80%。也就是说,美国封锁最狠的先进制程之外,中国在成熟制程上已经基本实现了自主可控,并且开始大规模出口。
反卡的另一手是“以己之长”。中国在稀土、镓、锗等关键矿产上拥有全球主导地位,这些是芯片、军工、新能源都离不开的战略资源。当美国在半导体设备上层层加码时,中国也把出口管制的工具箱打开了一角。这场博弈里,双方手里都有牌,谁也不能单方面锁死对方。
更值得注意的是产业链的“反向影响”。2026年9月,多家外媒报道,部分此前外迁到东南亚的订单和产能开始回流中国。路透社分析说,“中国+1”战略的实施难度高于预期——制造业区位选择不只取决于关税和劳动力成本,更取决于能否形成高效、稳定、有韧性的生产网络。从基础螺丝到核心模具都要从中国进口,熟练工短缺、电力波动,让很多跨国企业发现,搬出去的成本远高于省下的关税。
卡脖子的攻防正在换手:美国卡的是先进制程的“尖”,中国守的是整个体系的“面”,而这场博弈的胜负手,是时间站在谁那边。
六、下一步:制造强国“第二步走”要过什么坎
官方对未来的规划很明确。2025年12月发布的制造强国指数报告指出,中国已成功实现制造强国建设“第一步走”战略目标,未来十年是“第二步走”的关键时期;到2035年,要基本实现新型工业化,迈入世界制造强国前列,制造业比重保持基本稳定在25%以上。
这道坎不好过,至少要跨过三座山。
第一座山是产业基础能力。基础零部件、基础材料、基础工艺、基础软件,这些“四基”问题不解决,高端制造就是空中楼阁。工信部正在实施产业基础再造工程,方向是对的,但需要时间。
第二座山是人才结构。中国有全球最大的工程师队伍,但基础研究人员占全部研发人员的比重只有8%左右,远低于欧美发达国家15%到25%的水平;高水平人才方面,现状是“有高原、少高峰”。从制造大国到制造强国,需要的不是人多,而是顶尖人才够不够尖。
第三座山是外部环境。美国的关税、管制、围堵会持续存在,全球供应链“去风险化”的叙事短期内不会消失。这意味着中国制造必须同时打两场仗:一场是技术升级的内功修炼,一场是应对外部封锁的外线作战。
还要看到积极的一面。中国拥有超大规模市场、完整产业体系、丰富人才资源和制度优势,这四个条件叠加在一起,全球找不出第二个国家。制造业升级的“中国路径”——从模仿到追赶再到局部领先——已经被7个世界领先产业验证过了,剩下的只是时间问题。
如果给这条路径找一个坐标,那就是“三明治”结构正在变形。过去中国制造夹在中间:高端被欧美日占着,低端被东南亚抢着。现在,中国在高端不断向上顶,在低端则主动让出部分劳动密集型环节,转而输出装备、技术和标准。全球制造的分层,正在以中国为中心重新排列。
七、群主的三个判断
文章写到这,群主给出三个明确判断。
第一个判断:中国制造业已经过了“有没有”和“大不大”的阶段,正处在“强不强”的攻坚期。未来五到十年,是决定中国能否真正进入制造强国第一阵列的窗口期。这个判断的依据是制造强国指数——中国与德国、日本的差距已经缩小到个位数,但与美国仍有明显距离。
第二个判断:中国制造和全世界的关系,将从“被动嵌入”转向“主动塑造”。过去四十年,中国是全球化规则的接受者,靠低成本嵌入全球分工;现在,中国开始参与制定规则——新能源汽车、动力电池、光伏、特高压这些领域,中国不仅是最大生产者,还在输出技术标准。全球分工的下一棒,正处在交接点上。
第三个判断:外部封锁挡不住产业升级,但会改变升级的路径和节奏。芯片封锁逼出了成熟制程的国产化和出口增长,这是一个明证。但也要清醒:先进制程、高端工业软件的差距客观存在,短期内无法消除。中国制造的未来,不是全面碾压,而是在自己擅长的领域持续领先,在薄弱的领域逐步追赶。
当然,群主也要把话说完整。制造强国不是一蹴而就的事,德国用了上百年才建立起精密制造的口碑,日本战后也花了三四十年。中国用二十多年走完了别人上百年的路,剩下的“最后一公里”,恰恰是最难的。
八、回到开头:中国制造正在重画全球分工
回到开头那份报告。中国成为继美国、德国、日本之后第四个迈入全球制造强国行列的国家,这个位置不是天上掉下来的,而是一步一步走出来的。
全球制造中心的历史,其实是一部接力史:18世纪在英国,19世纪转移到美国,二战后日本崛起,现在,重心正在回到中国。每一次转移,都伴随着旧霸主的恐慌和新秩序的重构——英国当年对德国工业的警惕,美国当年对日本制造的围堵,和今天发生的一切何其相似。
差别在于,中国制造带来的冲击是体量级的。制造业增加值占全球约30%,是过去任何一个挑战者都不曾达到的高度。这个体量意味着,中国制造不再只是全球供应链上的一个环节,而是整张网的编织者之一。全球分工,正在围绕中国制造重画。
这张图怎么画,取决于未来十年的每一步。但有一点群主很确定:中国制造的下一程,不取决于别人给不给机会,而取决于自己能不能把短板一块块补上。
旧秩序的调整总是有动静的,但新格局的确立私人股票配资合法吗,不需要它同意。
文章为作者独立观点,不代表正规的杠杆炒股平台2023-杠杆炒股开户-股票杠杆开户观点
相关文章